
Gesucht: Unsicherheit von , wenn Unsicherheiten haben
Gaußsche Fehlerfortpflanzung:
Manuelle Fehlerfortpflanzung:
Berechne die Ableitungen von nach allen fehlerbehafteten Größen
Ableitungen in die obere Formel einsetzen
Werte und Unsicherheiten der einsetzen
Probleme:
Kompliziert, dauert lange, man macht oft Fehler
Falsches Ergebnis, wenn korreliert sind, dann erweiterte Fehlerfortpflanzung:
sind die Einträge der Kovarianzmatrix und beschreiben die Korrelation zwischen den Unsicherheiten von und
konkret für zwei Messgrößen x, y, die mal gemessen wurden:
uncertainties
Erlaubt es, Fehlerrechnung automatisch durchzuführen
Datentyp:
ufloat, repräsentiert Wert mit Unsicherheit
from uncertainties import ufloat

x = ufloat(5, 1)
y = ufloat(3, 1)

x + y8.0+/-1.4142135623730951Korrelationen werden von uncertainties beachtet:
x = ufloat(3, 1)
y = ufloat(3, 1)

print(x - y)
print(x - x)  # error is zero!

print(x == y)
0.0+/-1.4
0.0+/-0
False
uncertainties.unumpy ergänzt numpy:
import numpy as np
import uncertainties.unumpy as unp

x = [1, 2, 3, 4, 5]
err = [0.1, 0.3, 0.1, 0.8, 1.0]

y = unp.uarray(x, err)

unp.cos(unp.exp(y))
array([-0.9117339147869651+/-0.11166193174450133,
0.4483562418187328+/-1.9814233218473645,
0.3285947554325321+/-1.8970207322669204,
-0.3706617333977958+/-40.567208903209576,
-0.7260031145123346+/-102.06245489729305], dtype=object)Man muss daran denken, jetzt die Funktionen aus unumpy zu benutzen (exp, cos, etc.).
np.cos(x)array([ 0.54030231, -0.41614684, -0.9899925 , -0.65364362, 0.28366219])Zugriff auf Wert und Standardabweichung mit n und s:
x = ufloat(5, 1)
print(x.n)
print(x.s)
5.0
1.0
Bei unumpy mit nominal_values und std_devs
x = unp.uarray([1, 2, 3], [0.3, 0.3, 0.1])
print(unp.nominal_values(x))
print(unp.std_devs(x))
[1. 2. 3.]
[0.3 0.3 0.1]
Kann man natürlich auch im import abkürzen:
from uncertainties.unumpy import nominal_values as noms, std_devs as stds

print(noms(x))
print(stds(x))
[1. 2. 3.]
[0.3 0.3 0.1]
Korrelierte Werte
import numpy as np
import matplotlib.pyplot as plt

plt.rcParams["figure.figsize"] = (8, 4)
plt.rcParams["font.size"] = 16

x = np.array([90, 60, 45, 100, 15, 23, 52, 30, 71, 88])
y = np.array([90, 71, 65, 100, 45, 60, 75, 85, 100, 80])

fig, ax = plt.subplots(1, 1, layout="constrained")

ax.plot(x, y, "ro")
ax.set_xlabel("x")
ax.set_ylabel("y");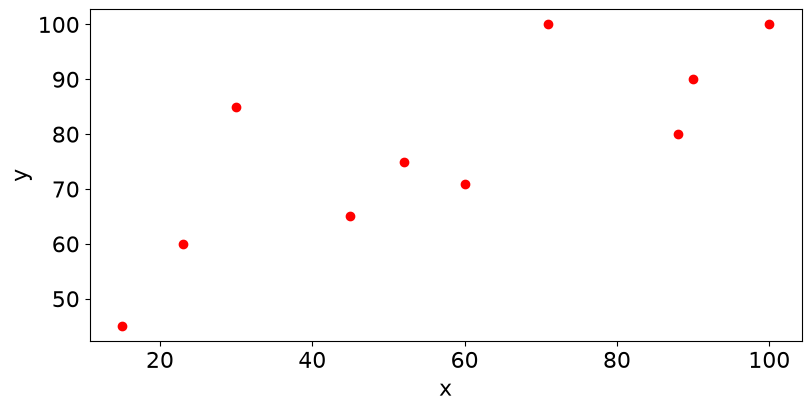
Wir vermuten eine lineare Korrelation der Messwerte und stützen die Hypothese mit dem Korrelationskoeffizient:
x_mean = np.mean(x)
y_mean = np.mean(y)

dx = x - x_mean
dy = y - y_mean
corr_coeff = np.sum(dx * dy) / np.sqrt(np.sum(dx**2) * np.sum(dy**2))
print(corr_coeff)
0.7807249232806309
Korrelation zwischen Variablen mit correlated_values erzeugen:
from uncertainties import correlated_values

values = [1, 2]

cov = [[0.5, 0.25], [0.25, 0.2]]

x, y = correlated_values(values, cov)
Vorsicht bei Fits:
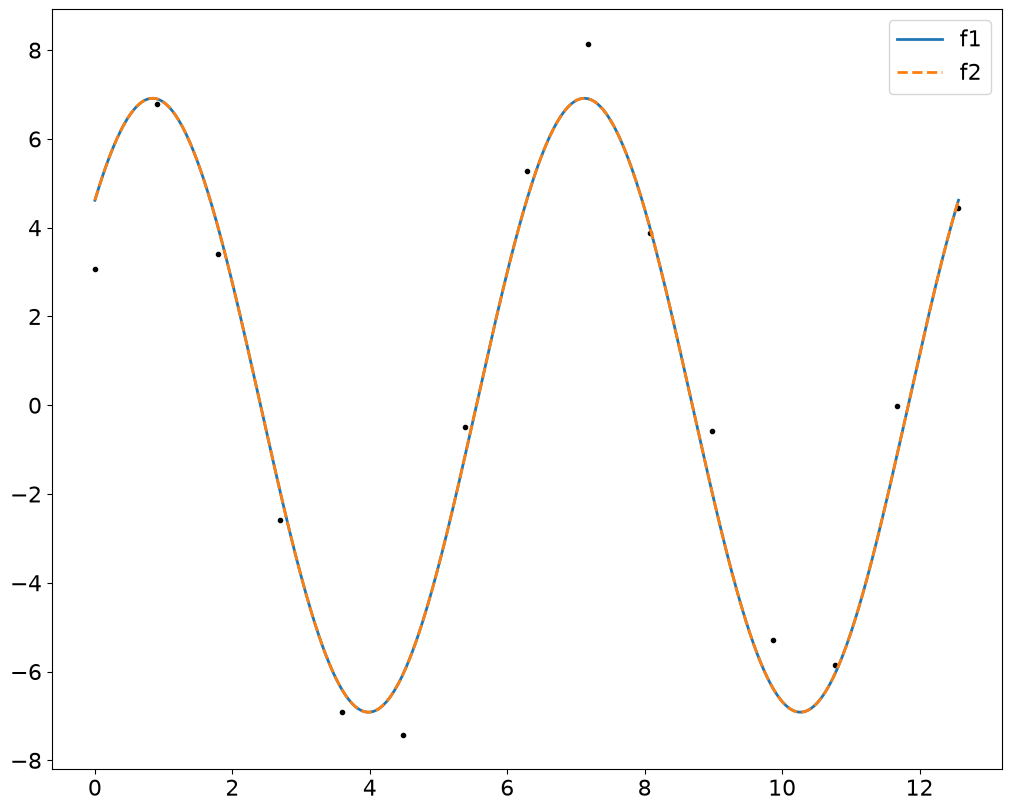
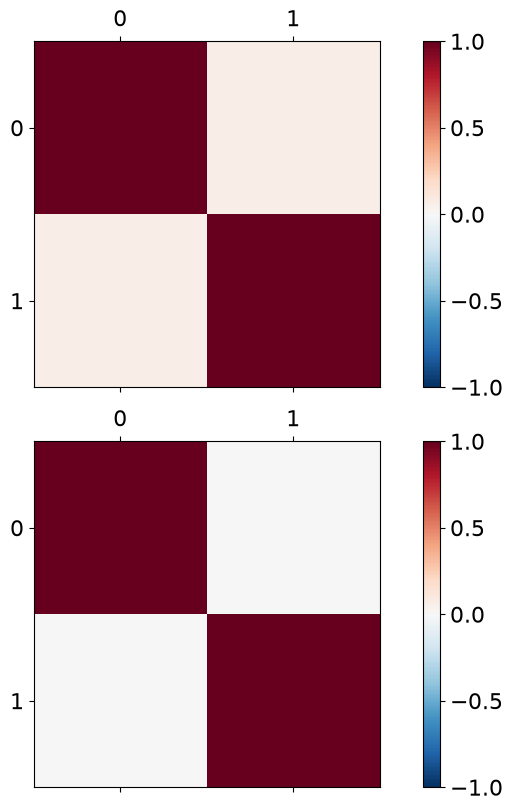
Korrelierte Fit-Parameter führen zu nichts-sagenden Ergebnissen. Kontrolle: Korrelationsmatrix.
%matplotlib inline

import numpy as np
import matplotlib.pyplot as plt

plt.rcParams["figure.figsize"] = (10, 8)
plt.rcParams["font.size"] = 16
from scipy.optimize import curve_fit
from uncertainties import correlated_values, correlation_matrix

rng = np.random.default_rng()


def f1(x, a, phi):
    return a * np.cos(x + phi)


def f2(x, a, b):
    return a * np.cos(x) + b * np.sin(x)


x = np.linspace(0, 4 * np.pi, 15)
y = 5 * np.sin(x) + 5 * np.cos(x) + rng.normal(0, 0.8, 15)

params1, cov1 = curve_fit(f1, x, y)
params2, cov2 = curve_fit(f2, x, y)

params1 = correlated_values(params1, cov1)
params2 = correlated_values(params2, cov2)


x_plot = np.linspace(0, 4 * np.pi, 1000)

fig, ax = plt.subplots(1, 1, layout="constrained")

ax.plot(x, y, "k.")

ax.plot(x_plot, f1(x_plot, *noms(params1)), label="f1", lw=2)
ax.plot(x_plot, f2(x_plot, *noms(params2)), "--", label="f2", lw=2)

ax.legend()

fig, (ax1, ax2) = plt.subplots(2, 1, layout="constrained")

print(correlation_matrix(params1))
print(correlation_matrix(params2))

mat1 = ax1.matshow(correlation_matrix(params1), cmap="RdBu_r", vmin=-1, vmax=1)
mat2 = ax2.matshow(correlation_matrix(params2), cmap="RdBu_r", vmin=-1, vmax=1)
fig.colorbar(mat1, ax=ax1)
fig.colorbar(mat2, ax=ax2);
[[1. 0.06627971]
[0.06627971 1. ]]
[[1.00000000e+00 3.12679167e-09]
[3.12679167e-09 1.00000000e+00]]
Vorsicht
Man kann keine ufloats plotten:
x = np.linspace(0, 10)
y = unp.uarray(np.linspace(0, 5), 1)

fig, ax = plt.subplots(1, 1, layout="constrained")

# ax.plot(x, y, 'rx')
ax.errorbar(x, unp.nominal_values(y), yerr=unp.std_devs(y), fmt="rx");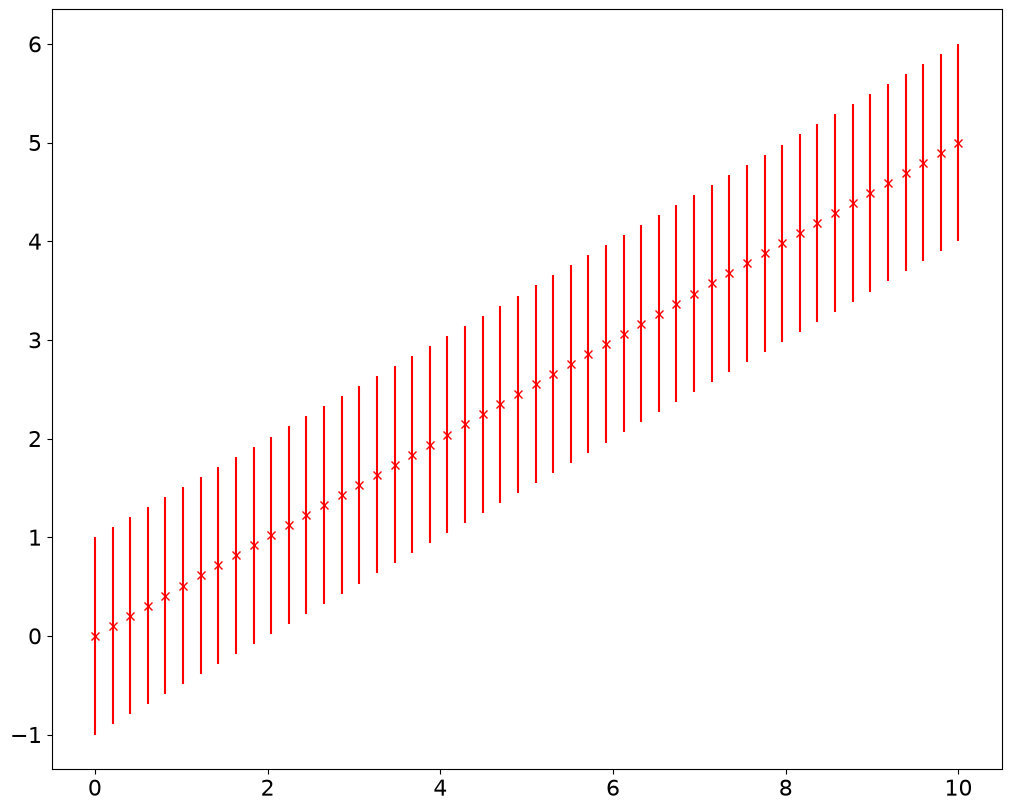

SymPy importieren:
import sympyMathematische Variablen erzeugen mit var():
x, y, z = sympy.var("x y z")

x + y + zDifferenzieren mit diff():
f = x + y**3 - sympy.cos(z) ** 2

print(f)
print(f.diff(x))
print(f.diff(y))
print(f.diff(z))
print(f.diff(z, z, z))
x + y**3 - cos(z)**2
1
3*y**2
2*sin(z)*cos(z)
-8*sin(z)*cos(z)
Eine Funktion, die automatisch die Fehlerformel generiert:
import sympy


def error(f, err_vars=None):
    from sympy import Symbol, latex

    s = 0
    latex_names = dict()

    if err_vars is None:
        err_vars = f.free_symbols

    for v in err_vars:
        err = Symbol("latex_std_" + v.name)
        s += f.diff(v) ** 2 * err**2
        latex_names[err] = "\\sigma_{" + latex(v) + "}"

    return latex(sympy.sqrt(s), symbol_names=latex_names)


E, q, r = sympy.var("E_x q r")

f = E + q**2 * r

print(f)
print(error(f))
print()
E_x + q**2*r
\sqrt{\sigma_{E_{x}}^{2} + 4 \sigma_{q}^{2} q^{2} r^{2} + \sigma_{r}^{2} q^{4}}